0.27%
 -0.40%

Ancaman Rp360 T Dari Kisruh Investasi di Jatiluhur
Author:
Aktif menjadi koresponden “Editor” di Semarang, sejak 1988, kemudian menjadi jurnalis RCTI mulai dari…
 :
0


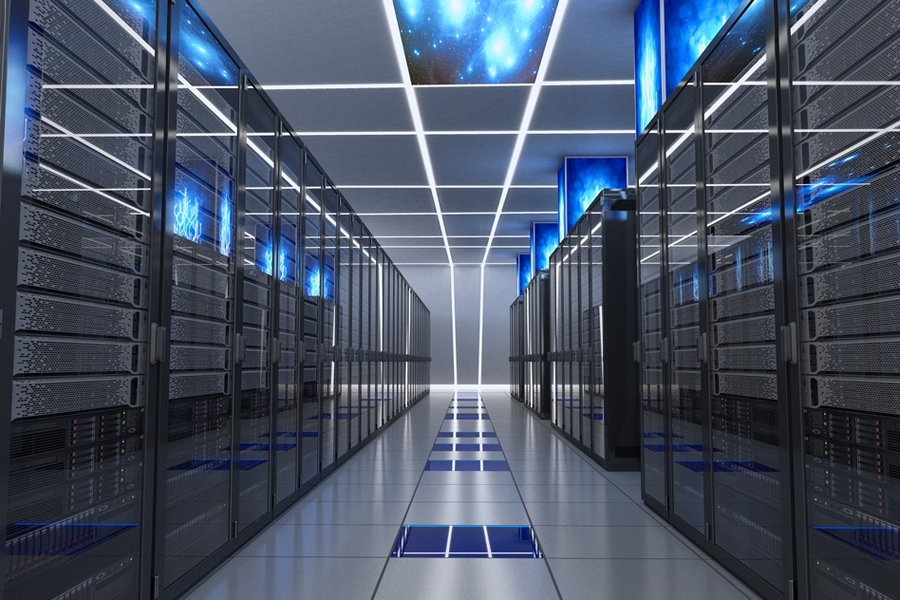
Indonesia sedang memproses aliran investasi data center berkapasitas 1,3 Gigawatt (GW) dengan nilai estimasi US$15–20 miliar (sekitar Rp270–360 triliun).
EmitenNews.com - Potensi investasi pusat data berbasis kecerdasan buatan (AI data center) senilai Rp360 triliun, tengah menghadapi ujian regulasi. Keputusan Gubernur Jawa Barat Dedi Mulyadi menghentikan proyek fasilitas data center senilai Rp3,5 triliun di Jatiluhur, Purwakarta, memicu peringatan keras dari kalangan ekonom mengenai kepastian iklim investasi. Ekonom Indef sekaligus Rektor Universitas Paramadina, Didik J. Rachbini, menilai langkah tersebut berisiko merusak kepercayaan pemodal global. Ia mengingatkan agar Indonesia tidak mengulang blunder fatal pada era 1980-an yang menyebabkan negara kehilangan potensi menjadi pusat industri semikonduktor dari jangkauan Malaysia.
Potensi Triliunan di Tengah Hambatan Birokrasi
Berdasarkan data Kementerian Koordinator Bidang Perekonomian, Indonesia sedang memproses aliran investasi data center berkapasitas 1,3 Gigawatt (GW) dengan nilai estimasi US$15–20 miliar (sekitar Rp270–360 triliun). Saat ini, kapasitas eksisting nasional baru menyentuh 580–800 Megawatt (MW) yang tersebar di 182 fasilitas.
Peluang emas ini tercipta setelah Singapura mulai membatasi pembangunan pusat data baru akibat keterbatasan lahan dan pasokan energi. Sejumlah entitas raksasa mulai membidik Indonesia, di antaranya Firmus Technologies dan Nvidia dengan rencana investasi US$1,7 miliar, serta komitmen dari AWS dan Grup Telkom.
Namun, di tengah akselerasi tersebut, proyek BDx Data Centers (AI Campus 2 / CGK4) di Jatiluhur yang didesain memiliki kapasitas hingga 640 MW justru dihentikan pada awal Oktober 2026. Pemerintah daerah beralasan dokumen perizinan seperti Persetujuan Bangunan Gedung (PBG) dan Analisis Mengenai Dampak Lingkungan (AMDAL) belum tuntas, di samping adanya kekhawatiran terkait akses air warga.
Persaingan Ketat: Komparasi Infrastruktur Digital ASEAN
Saat perizinan di tingkat daerah di Indonesia tersendat, negara tetangga justru mempercepat langkah mereka. Berikut adalah peta persaingan ekosistem data center di empat kekuatan utama Asia Tenggara:
| Indikator Daya Saing | Singapura | Malaysia (Johor / KL) | Vietnam (HCMC / Hanoi) | Indonesia (Jakarta / Batam |
| Status Strategis | Hub Utama (Mulai Dibatasi) | Penantang Utama (booming) | Kuda Hitam (Fokus Harga) | Pasar Terbesar (Risiko Regulasi) |
| Kapasitas & Kekosongan | Lahan & energi jenuh | Kapasitas Johor 1.100MW, Vacancy sangat ketat (0,7%) | Tumbuh pesat (CAGR 20,47% menuju 2031) | Vancancy Jakarta 20,5% (Risiko kelebihan Pasokan |
| Daya Tarik & Aliran Dana | Stabilitas & Interkoneksi | Komitmen Q1 2026 capai US$8,5 Miliar (33 Proyek) | Komitmen masuk >US$7 Miliar | Sedang memproses pipeline investasi US$15-20 Miliar |
| Regulasi & Infrastruktur | Moratorium selektif | Tenaga nasional Berhad (TNB) komitmen listrik 4,5GW | UU PDPA mewajibkan lokalisasi data domestik | Hambatan AMDAL / PBG di daerah |
| Biaya Konstruksi per MW | Paling mahal | Menengah - tinggi | Termurah (US$5,5 - 8,5 Juta) | Menengah Tinggi |
"Indonesia pernah memimpin di sektor semikonduktor ASEAN pada 1970-an. Pada 1985, pemerintah membatasi otomatisasi demi menyerap tenaga kerja manual, yang berujung pada hengkangnya investor ke Penang, Malaysia. Jangan seperti pelanduk terperosok dua kali di lubang yang sama," tegas Didik.
Makna Bagi Investor Saham di BEI
Insiden penghentian proyek di Jawa Barat ini memberikan sentimen negatif secara sektoral untuk jangka pendek, sekaligus merombak peta emiten mana yang akan diuntungkan. Berdasarkan analisis dari Mirae Asset dan Kiwoom Sekuritas, sentimen ini memengaruhi dua klaster utama emiten. Risiko birokrasi ini langsung bertransmisi menjadi sentimen riil di Bursa Efek Indonesia. Merujuk kalkulasi Mirae Asset dan Kiwoom Sekuritas, manajer investasi kini dipaksa memitigasi portofolio mereka.
Pada klaster operator langsung, sentimen kehati-hatian menebal. PT DCI Indonesia Tbk (DCII) harus menavigasi tantangan monetisasi di tengah ancaman oversupply Jakarta. Bagi PT Indosat Tbk (ISAT), penundaan operasional BDx Indonesia (di mana ISAT menggenggam 25% saham) menjadi ganjalan jangka pendek bagi arus kas perseroan.

Related News
Ruwatan Trunojoyo: Mutasi 19 Kapolda Amankan Investasi Rp 13.000 T
Kasus Korupsi Iklan Bank BJB, KPK Telusuri Aset Ridwan Kamil
Apresiasi Untuk Olah Sampah Berbasis Biodigester di Rusunawa Rorotan
Ingat Tragedi Semikonduktor 1980-an, Kisruh Data Center Jabar
Kelola Ekosistem Desa, Manajer KDKMP Digaji Hingga Rp8,3 Juta
Korupsi Motor Listrik MBG Rp1,22T Kejagung Usut Keterlibatan Korporasi