
IPO ANDA Bonus Waran & Janji Dividen 30%, Realistis atau Iming-Iming?
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


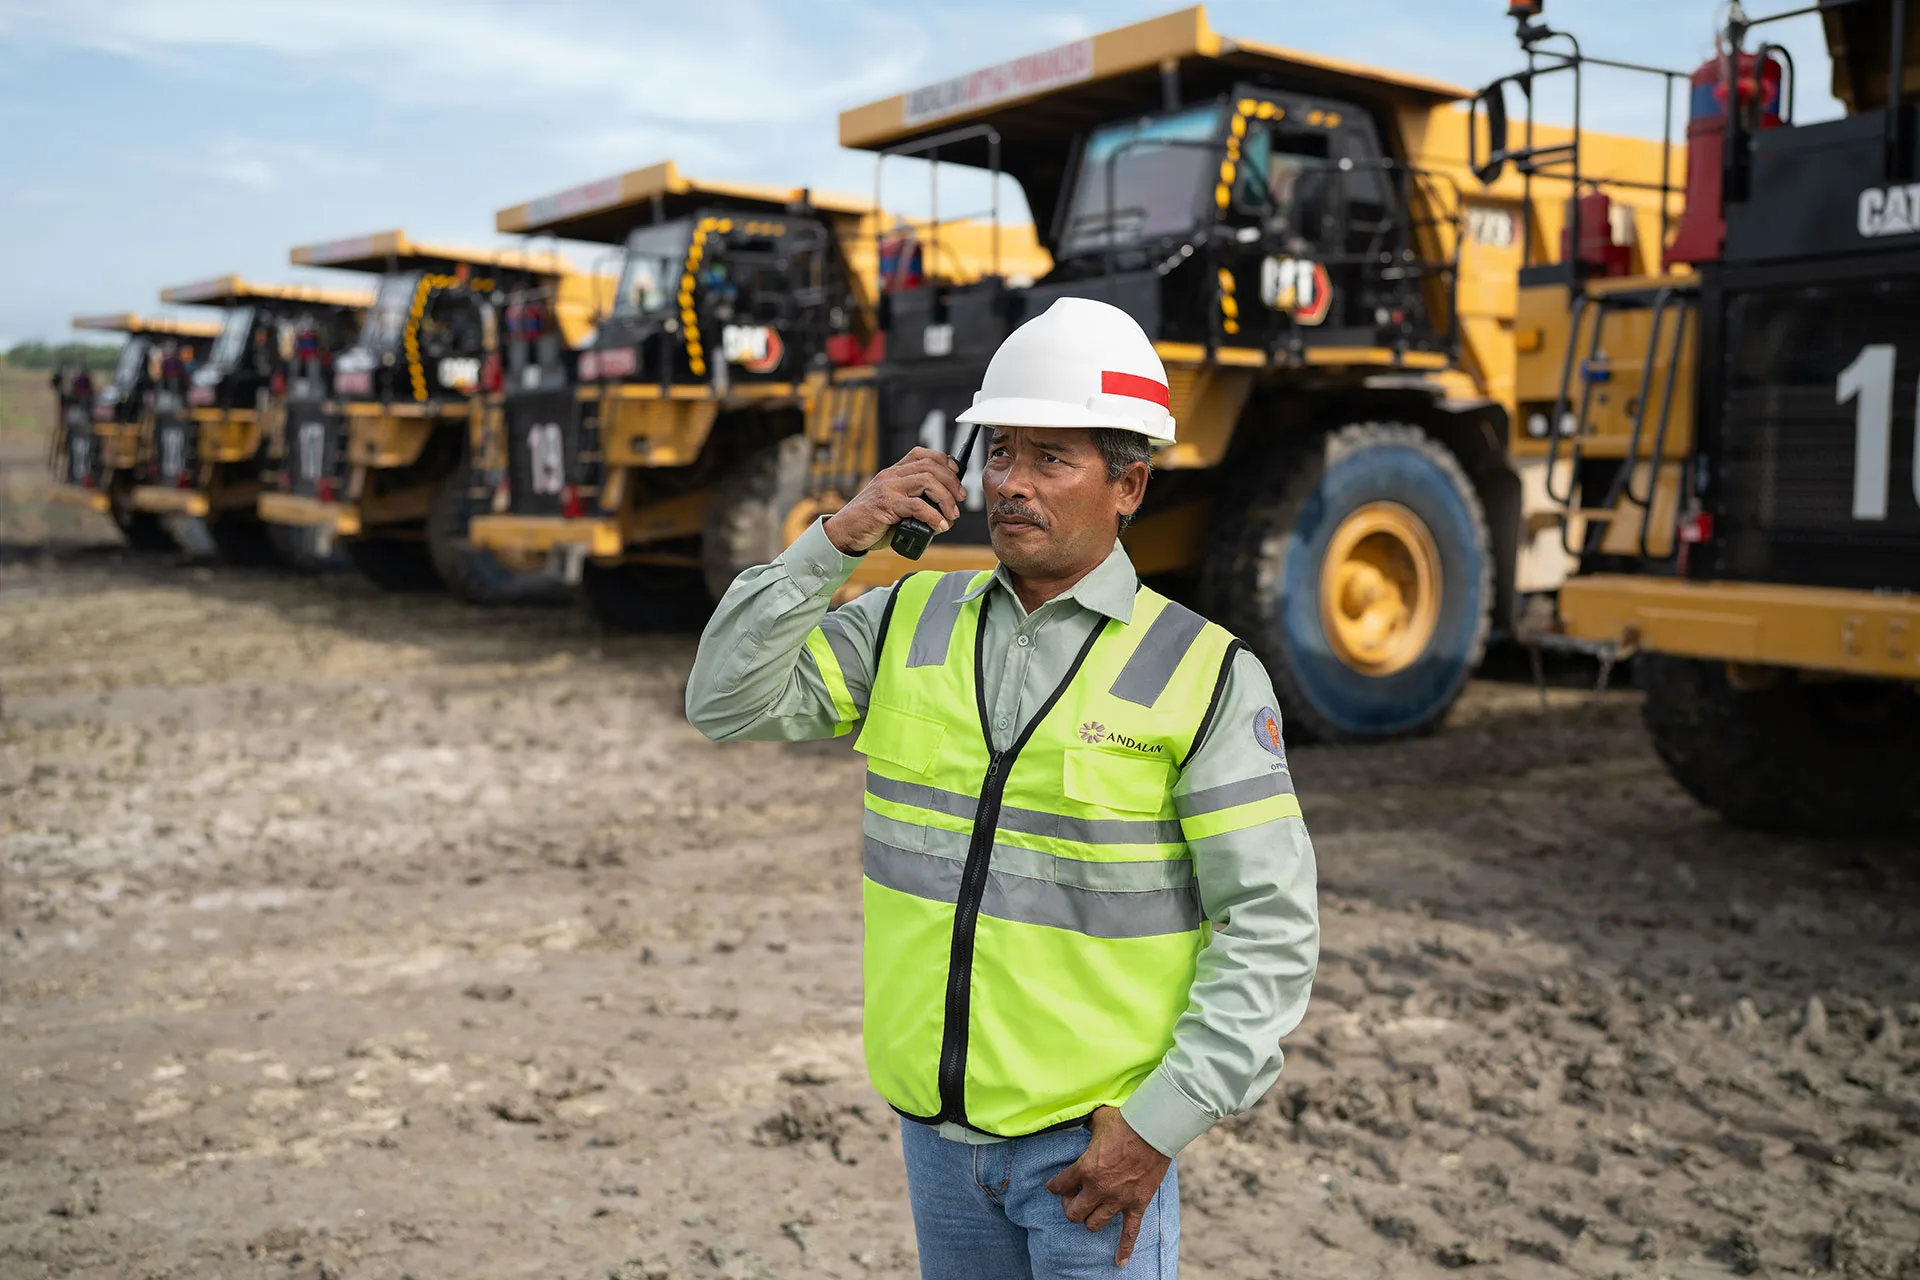
IPO ANDA Bonus Waran & Janji Dividen 30%: Realistis atau Iming-Iming? Foto PT Andalan Artha Primanusa Tbk
EmitenNews.com - Bursa Efek Indonesia (BEI) kembali kedatangan calon emiten baru, yaitu PT Andalan Artha Primanusa Tbk (kode saham: ANDA) yang bergerak di jasa penunjang tambang. Perusahaan ini sedang bersiap meraup dana segar dari masyarakat maksimal sebesar Rp316,76 miliar dengan melepas hingga 1,67 miliar saham baru, atau sekitar 25,10 persen dari total modalnya.
Saham ini ditawarkan di rentang harga Rp158 sampai Rp189 per lembarnya. Tapi, di balik jadwal masa penawaran awal yang bergulir 5 hingga 17 November 2026 menuju target tayang di bursa 1 Desember 2026, ada fakta mengejutkan dari jeroan keuangannya. Ternyata, dana dari masyarakat ini tak cuma dipakai buat ekspansi operasi, tapi juga jadi jalan keluar dari tumpukan utang dan syarat ketat bank yang mulai mencekik.
Bahaya Laten Bergantung Pada Satu Pelanggan Saja
Melihat data operasionalnya, fakta paling mencengangkan ada pada sumber uang perusahaan ini. Bayangkan saja, sepanjang tahun 2023 hingga 2024, seratus persen alias seluruh omzet jualan ANDA murni disumbang oleh satu klien saja, yaitu PT Budi Gema Gempita (BGG).
Ketergantungan ekstrem ini baru mulai berkurang sedikit menjadi 94 persen pada tahun 2025. Per Juni 2026, dominasi BGG akhirnya turun ke 52,25 persen berkat masuknya klien baru seperti PT Petrosea Tbk (PTRO) dan PT Satria Bahana Sarana (SBS). Kendati sudah turun, mengandalkan separuh lebih napas bisnis pada satu pelanggan tunggal tetaplah menjadi risiko raksasa jika sewaktu-waktu kontrak mereka diputus.
Gagal Penuhi Syarat Bank dan Kas yang Cekak
Masalah berikutnya yang jauh lebih genting adalah soal kewajiban utang. Per 30 Juni 2026, posisi utang perusahaan sangat bengkak, dibandingkan dengan modal aslinya. Total aset tercatat Rp856,71 miliar, namun beban liabilitas alias utangnya mencapai Rp620,42 miliar, sementara modal bersihnya cuma Rp236,28 miliar.
Kondisi ini membuat rasio perbandingan utang terhadap modal melambung di angka 2,63 kali. Angka ini sebetulnya sudah sedikit mendingan, mengingat pada akhir 2024 rasionya sempat tembus parah di 3,63 kali, dan 2,91 kali di akhir 2025 (naik dari 2,27 kali pada 2023).
Buntut dari besarnya utang ini, perusahaan akhirnya gagal memenuhi syarat rasio keuangan yang dipatok oleh pihak bank. Catatan paling mengkhawatirkan adalah rasio kemampuan bayar utang (Debt Service Coverage Ratio/DSCR) yang cuma mentok di 0,86 kali. Artinya, uang kas masuk dari hasil operasi harian perusahaan tidak cukup untuk melunasi cicilan pokok sekaligus bunga utang mereka secara utuh.
Demi memuluskan jalan IPO ini, manajemen sampai harus berburu surat keringanan atau dimaklumi sementara waktu (waiver) dari bank-bank pemberi kredit. Sejauh ini, mereka sudah dapat izin napas dari BCA, BRI, dan Bank Mandiri. Sayangnya, mereka belum mengantongi keringanan serupa dari BNI karena bank pelat merah tersebut baru mau mengevaluasinya nanti dari rapor keuangan akhir tahun 2026.

Related News
Pengelola Dana Abadi Terbesar Dunia Koleksi 21 Saham BEI
Indomaret Distributor ICBP Terbesar, Intip Performa 6 Divisi Bisnisnya
Sapi Ternak Mati Bikin Rugi, Laba Ultrajaya Malah Tembus Rp1,44 T
Berkat Ekspansi Gerai Luar Pulau Jawa Laba MIDI Naik 19,44%
Gerai Luar Jawa Jadi Motor Laba, AMRT Masih Tangguh Jelang Reviu MSCI
Fase Bakar Duit GOTO Usai, Alasan Segmen Fintech Bikin Laba Melejit