 0.00%
Ketahanan BNI Menonjol di Tengah Pelemahan Laba Bank BUMN
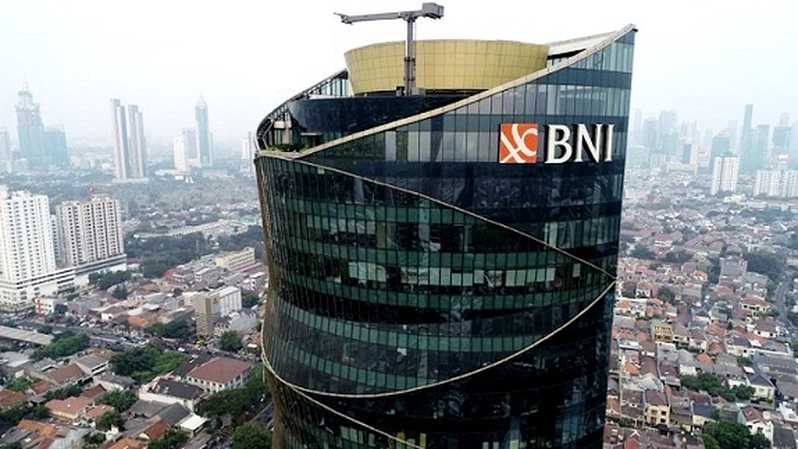
ilustrasi gedung BNI. Dok/Istimewa
EmitenNews.com -Di tengah tekanan ekonomi yang masih berlanjut sepanjang 2025, sektor perbankan nasional mencatatkan kinerja beragam. Tekanan paling nyata terlihat pada bank-bank milik negara (BUMN) yang harus menyeimbangkan fungsi ganda: menjaga stabilitas pembiayaan bagi ekonomi nasional dan menjaga profitabilitas di tengah perlambatan ekonomi global.
Data per Agustus 2025 menunjukkan, tiga pilar bank BUMN—PT Bank Rakyat Indonesia (Persero) Tbk., PT Bank Mandiri (Persero) Tbk., dan PT Bank Negara Indonesia (Persero) Tbk.—mencatatkan penurunan laba bersih secara tahunan. BRI mencatat penurunan terdalam sebesar 9,94%, diikuti Mandiri 8,66%, dan BNI yang relatif lebih landai di 5,74%.
Sementara itu, di kubu swasta, PT Bank Central Asia Tbk. (BBCA) masih mampu mencatat kenaikan laba bersih 8,5% (year-on-year) berkat fleksibilitas fokus bisnis komersial tanpa penugasan khusus dari pemerintah.
Meski laba tertekan, performa intermediasi bank BUMN masih solid. Bank Mandiri mencatat pertumbuhan kredit 10,75% yoy menjadi Rp1.353,43 triliun, diikuti BNI dengan 8% yoy ke Rp769 triliun. Sementara BRI tumbuh 5,77% yoy menjadi Rp1.273,09 triliun, sedikit di bawah rata-rata industri sebesar 7,5%.
Bank Mandiri mempertahankan fokus pada pembiayaan korporasi nasional, sedangkan BNI memperkuat lini bisnis internasional yang mendorong peningkatan pendapatan non-bunga (fee-based income).
Kinerja BNI menjadi sorotan tersendiri karena mampu menjaga efisiensi dan kualitas aset di tengah tekanan laba. Pencadangan BNI hanya meningkat 4,44% yoy menjadi Rp4,67 triliun, jauh di bawah Mandiri (Rp40,7 triliun) dan BRI (Rp27,5 triliun).
Rasio kredit bermasalah (NPL gross) BNI juga terjaga di level 1,95%, lebih sehat dibandingkan BCA (2,2%) dan berada di bawah ambang batas “sangat sehat” sebesar 2%.
Manajemen BNI menyebut, capaian tersebut didorong oleh segmen korporasi dan konsumer yang solid, efisiensi biaya pendanaan, serta dominasi rasio dana murah (CASA) dalam struktur Dana Pihak Ketiga (DPK).
Meski menunjukkan ketahanan fundamental, saham BBNI terkoreksi 0,79% ke level Rp3.770/saham. Dengan Price to Book Value (PBV) di kisaran 0,92x, valuasi saham BBNI masih berada di bawah nilai buku dan di bawah rata-rata industri perbankan (1x).
Analis memperkirakan Earnings per Share (EPS) BNI 2025 berada di kisaran Rp567–Rp570, dengan potensi pemulihan laba pada 2026 seiring ekspektasi penurunan suku bunga acuan dan perbaikan ekonomi global.
Related News
KPK Usul Aset Pejabat yang tidak Dilaporkan ke LHKPN Bisa Disita
Indonesia Pangkas Ekspor Gas ke Singapura, PM Wong Ingatkan Ini
Pertamina Jamin Pasokan BBM Memadai di Tiap Daerah, Ini yang Dilakukan
Sikapi Ancaman MSCI, Pemerintah Diminta Jaga Disiplin Komunikasi
Anggap Singapura tak Kooperatif, Indonesia Pangkas Ekspor Gas
Target 2027, Pemerintah Rancang Penyaluran Kredit Produktif Rp400T