0.00%



Yield US Treasury Melonjak, IHSG & Rupiah Terancam Capital Outflow


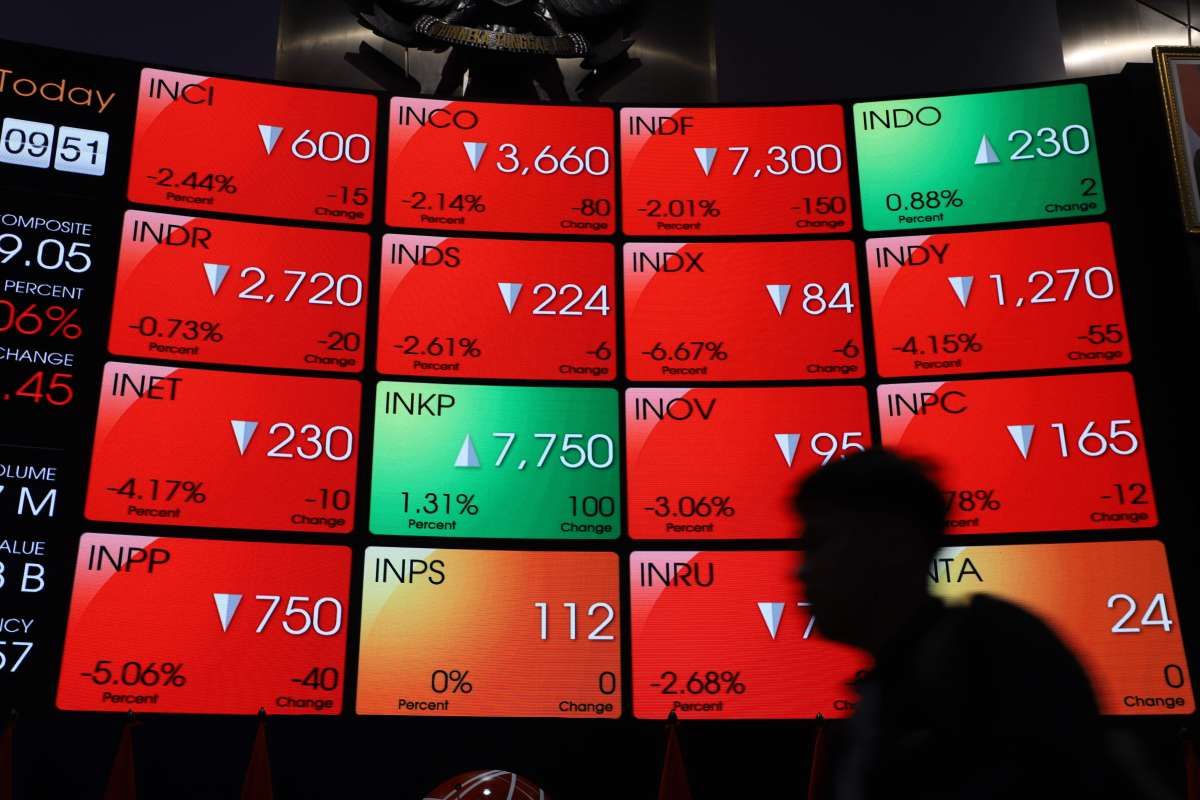
Yield US Treasury Melonjak, IHSG & Rupiah Terancam Capital Outflow. Dok. Kontan
EmitenNews.com - Pasar keuangan berkembang (emerging markets), termasuk Indonesia, kembali diuji oleh guncangan hebat dari pasar obligasi global. Lonjakan imbal hasil (yield) obligasi pemerintah Amerika Serikat, atau US Treasury, yang menembus rekor tertinggi dalam 19 tahun terakhir telah mengirimkan gelombang kejutan ke seluruh bursa saham dan mata uang dunia.
Bagi kita para investor domestik, fenomena ini bukanlah sekadar angka statistik di koran finansial, melainkan sebuah sinyal peringatan bahaya yang nyata terkait ancaman pelarian modal asing (capital outflow).
Dolar AS yang mendadak menjadi sangat perkasa diiringi kupon obligasi pemerintah AS yang super menggiurkan telah mengubah peta alokasi aset Manajer Investasi (MI) global. Mengapa modal asing begitu deras mengalir kembali ke Negeri Paman Sam, dan bagaimana kita sebagai
investor saham di Bursa Efek Indonesia (BEI) harus menyikapi tekanan arus keluar ini? Mari kita bedah risikonya secara mendalam.
- Mengapa Lonjakan Yield US Treasury Sangat Mematikan?
Untuk memahami besarnya ancaman ini, kita harus melihat sudut pandang manajer investasi global yang mengelola dana triliunan Dolar. Dalam teori investasi dasar, obligasi pemerintah AS (US Treasury) dianggap sebagai aset paling aman di dunia tanpa risiko gagal bayar (risk-free asset).
Ketika yield US Treasury tenor 10 tahun melonjak hingga menyentuh rekor teratas dalam hampir dua dekade, landasan kalkulasi investasi global berubah secara drastis. Bayangkan, seorang investor institusi kini bisa mendapatkan imbal hasil yang sangat tinggi dalam mata uang Dolar AS tanpa harus menanggung risiko fluktuasi saham atau risiko nilai tukar di negara berkembang.
Kondisi ini memicu hukum risk-reward yang ketat:
Penyempitan Spread Imbal Hasil: Selisih (spread) antara yield Surat Berharga Negara (SBN) Indonesia dengan yield US Treasury menjadi sangat tipis. Jika perbedaan imbal
hasil tidak cukup lebar untuk mengompensasi risiko nilai tukar Rupiah dan country risk, investor asing lebih memilih memindahkan uangnya kembali ke AS.
Fenomena Reallocation & Flight to Quality: Investor global melakukan penyesuaian portofolio (rebalancing) secara masif dengan melepas aset-aset berisiko (risk-off) di pasar berkembang—baik saham maupun obligasi—dan menempatkannya kembali ke dalam Dolar AS dan US Treasury.

Related News
Vietnam Masuk Emerging Market, Indonesia Harus Berbenah

Bank Indonesia Menjadi Pemegang Saham BEI, Bolehkah?

ARA-ARB Simetris Berlaku, Awas Risiko Baru bagi Investor Ritel!
Ketika Data Center Bangun Dunia, Sektor Tambang Ikut Nikmati Berkahnya
BEI Pulihkan Short Selling, Menguji Kedewasaan Pasar?
Menteri Keuangan Baru, Tantangan Baru