 -4.64%
Laba Bersih KAQI Tumbuh Kuat 84 Persen di Kuartal III-2026
Author:
Memulai karir jurnalistik di e-bursa.com sebagai Reporter (2008-2013), Media Relations (2013-2015),…
 :
0
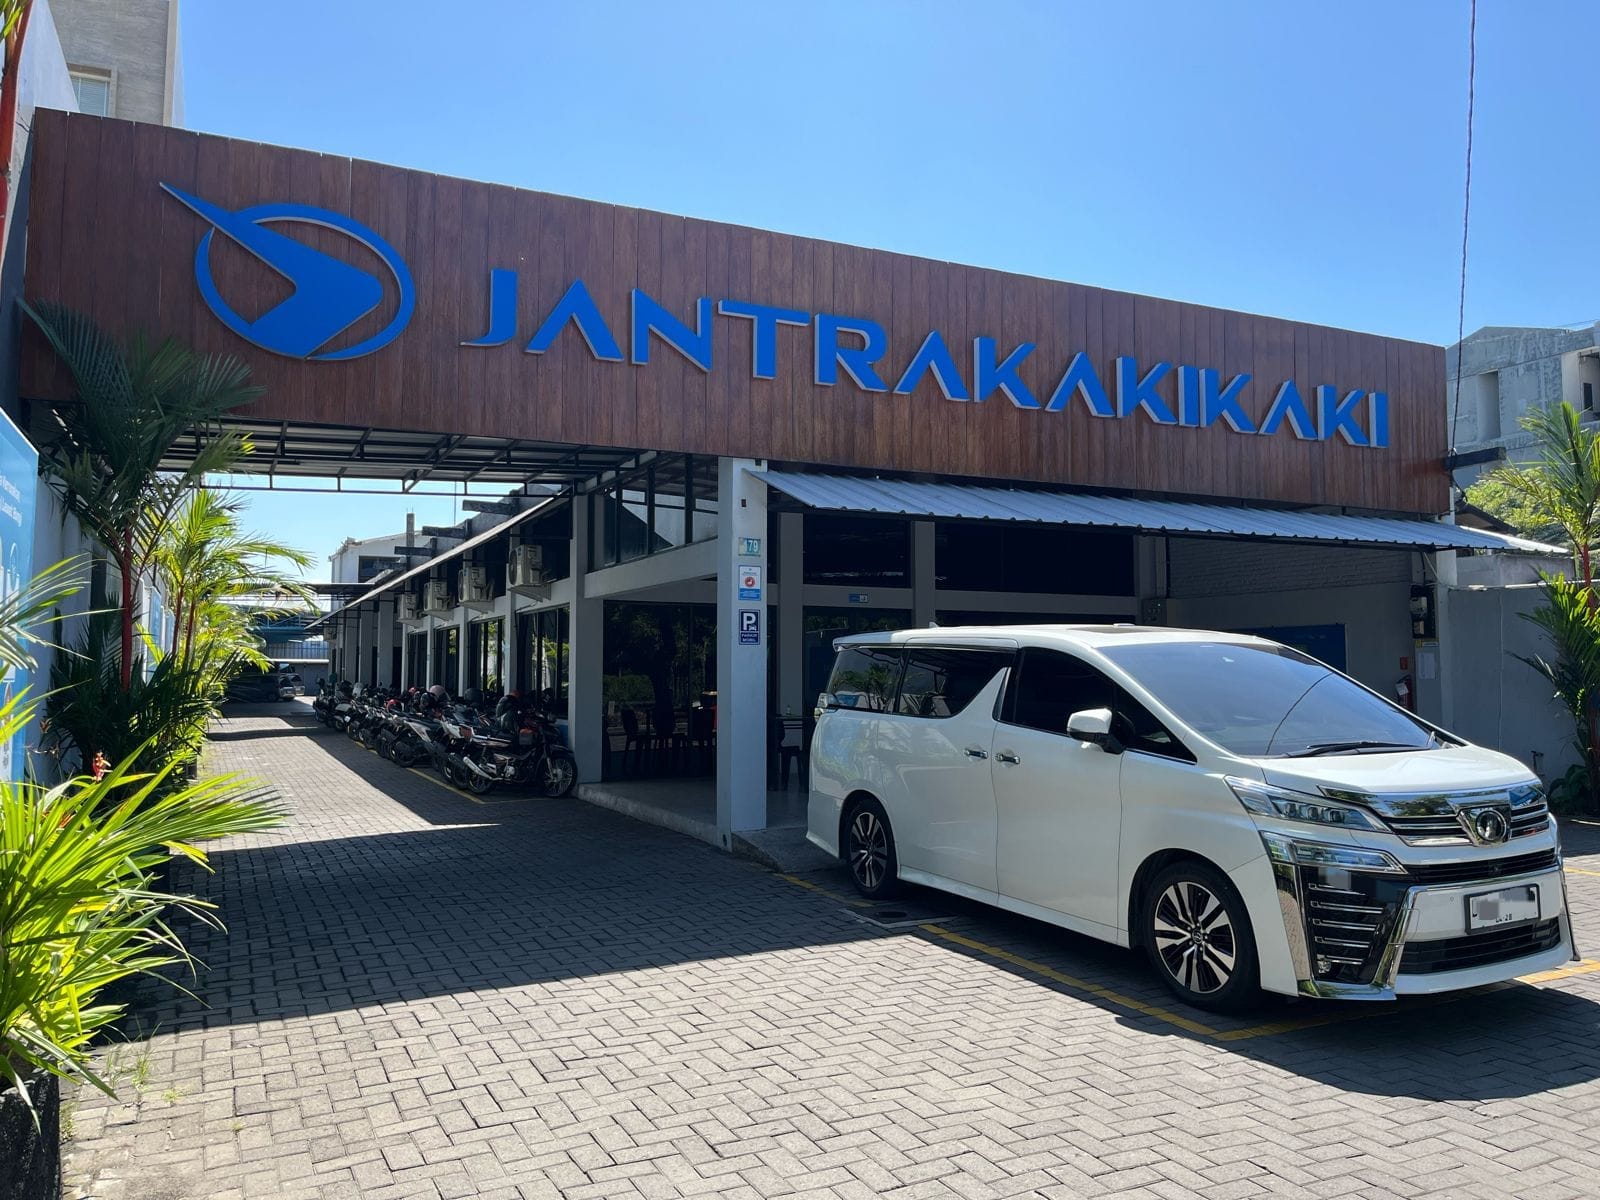
PT Jantra Grupo Indonesia Tbk (KAQI) membukukan pertumbuhan laba bersih yang signifikan sebesar 84,05 persen menjadi Rp11,74 miliar pada kuartal III-2026
EmitenNews.com - PT Jantra Grupo Indonesia Tbk (KAQI) membukukan pertumbuhan laba bersih yang signifikan sebesar 84,05 persen menjadi Rp11,74 miliar pada kuartal III-2026. Kinerja bottom-line yang solid ini mencerminkan keberhasilan strategi optimalisasi operasional serta efisiensi biaya yang konsisten diterapkan Perseroan sepanjang sembilan bulan pertama tahun ini.
Efisiensi Beban Pokok dan Lonjakan Margin Laba
Kenaikan kinerja tersebut ditopang oleh keberhasilan manajemen dalam menjalani efisiensi struktur biaya secara efektif. Beban Pokok Pendapatan (COGS) turun 19,76 persen secara tahunan (year-on-year / YoY) menjadi Rp20,60 miliar dari sebelumnya Rp25,68 miliar.
Selain itu, beban usaha yang mencakup biaya administrasi dan umum turut mengalami efisiensi sebesar 7,62% menjadi Rp18,03 miliar. Kombinasi efisiensi operasional tersebut mendorong laba usaha Perseroan tumbuh 17,09 persen menjadi Rp9,41 miliar secara tahunan (year-on-year / YoY).
Peningkatan efisiensi ini berdampak langsung pada pelebaran margin keuntungan secara menyeluruh. Margin Laba Kotor (Gross Profit Margin / GPM) naik menjadi 57,11 persen dari sebelumnya 51,76 persen, sementara Margin Laba Bersih (Net Profit Margin / NPM) menguat signifikan ke posisi 24,44% dari sebelumnya 11,99%.
Kesehatan Neraca, Arus Kas, dan Kualitas Piutang
Posisi keuangan Perseroan per 30 September 2026 menunjukkan ekspansi aset yang solid. Total aset tercatat tumbuh 24,88% menjadi Rp172,21 miliar dari posisi per 31 Desember 2025 sebesar Rp137,90 miliar. Total liabilitas berada di level Rp40,67 miliar, sedangkan total ekuitas meningkat 9,78% menjadi Rp131,55 miliar. Dari sisi likuiditas, arus kas bersih dari aktivitas operasi melesat 459,20% YoY menjadi Rp17,93 miliar dibanding Rp3,21 miliar pada periode yang sama tahun lalu.
Kesehatan neraca KAQI juga tercermin dari kualitas piutang yang terjaga sangat baik. Total nilai piutang konsolidasian (gabungan aset lancar dan tidak lancar) turun 15,05% menjadi Rp900,04 juta per 30 September 2026 dari Rp1,06 miliar per akhir Desember 2025. Penurunan ini dikontribusikan oleh piutang usaha pihak ketiga yang susut 31,65% menjadi Rp124,09 juta dengan seluruh umur jatuh tempo di bawah 30 hari tanpa catatan tunggakan, serta penurunan piutang lain-lain baik pihak ketiga maupun berelasi. Seluruh piutang tercatat lancar tanpa memerlukan cadangan penurunan nilai, mencerminkan posisi keuangan Perseroan yang berada di level sangat sehat serta merefleksikan tingginya tingkat kepercayaan pelanggan dan kinerja internal yang prima.
Kontribusi Pendapatan dan Transformasi Segmen Bisnis
Dari lini bisnis operasional, segmen jasa reparasi dan perawatan mobil menjadi motor utama dengan membukukan pendapatan Rp41,75 miliar atau berkontribusi 86,90% dari total pendapatan, tumbuh 41,06% YoY. Sementara itu, total pendapatan bersih secara keseluruhan tercatat mengalami penyesuaian 9,74% menjadi Rp48,05 miliar dari Rp53,23 miliar. Penyesuaian top-line ini utamanya dipengaruhi oleh transisi model bisnis penjualan suku cadang ke skema konsinyasi sejak 1 April 2026—yang secara strategis justru memperkuat perolehan laba bersih dan mendatangkan margin keuntungan yang lebih sehat bagi Perseroan.
Related News
Laba Q3 BKSL Naik 67,5 Persen, Ditopang Penjualan Lahan dan Bangunan
TLDN Cetak Pendapatan Naik 14,1 Persen, Raup Laba Rp875M di Q3 2026
BIKE Teken MoU dengan Pasar Jaya, Garap Proyek Pasar Minggu Rp1,1T
HATM Kantongi Fasilitas Kredit dari BCA, Manajemen Ungkap Tujuannya
VICI Angkat Rahayu Saraswati Jadi Wakomut, Siap Ekspansi Mancanegara
Tutup Kuartal III 2026, EMMI Kemas Pendapatan Turun-Rugi Bersih