0.00%

Langkah Kontradiktif Bank Indonesia, Bagaimana Mengatasinya?


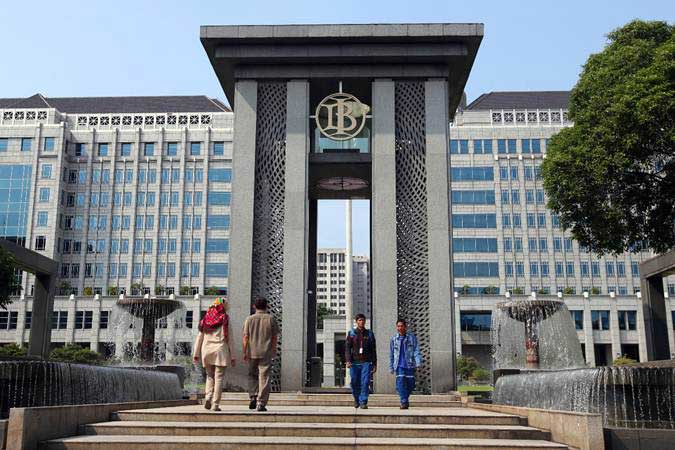
Langkah Kontradiktif Bank Indonesia, Bagaimana Mengatasinya? Dok. EmitenNews
EmitenNews.com - Pada 16 September 2026, bank sentral AS The Fed menaikkan suku bunga acuan (The Fed Fund Rate/FFR) 25 basis point (bps) menjadi 3,75-4,00 persen. Tetapi Bank Indonesia (BI) tetap mempertahankan suku bunga acuan 5,75 persen. Akibatnya, nilai tukar rupiah kembali menembus batas psikologis Rp 18.000 per US$ 1. Mengapa BI mengambil langkah demikian? Apa saja faktor yang patut dipertimbangkan untuk mengendalikan nilai tukar rupiah?
Mengapa The Fed menaikkan FFR? Karena The Fed tetap mengajar target inflasi 2 persen yang kini mencapai 3,4 persen. Tingkat pengangguran diproyeksikan turun dari 4,3 persen menjadi 4,1 persen. Oleh karena itu, kemungkinan besar FFR akan kembali naik 25 bps pada akhir 2026.
Pertanyannya, mengapa uang panas (hot money) kemudian lari dari negara berkembang (emerging markets) termasuk Indonesia kembali ke AS? Karena uang panas itu lebih suka mengejar selisih bunga yang lebih tinggi.
Ketika arus uang panas lari ke hati yang lebih manis (capital outflow) semakin deras, akhirnya nilai tukar rupiah mengalami depresiasi terhadap dolar AS.
Aneka Pertimbangan
Sekali lagi, apa saja faktor yang layak untuk dipertimbangkan lebih jauh untuk mengendalikan nilai tukar rupiah?
Pertama, agak aneh ketika BI tidak segera mengikuti laju FFR dengan menaikkan suku bunga acuan. Padahal bank sentral Jepang (Bank of Tokyo) pun segera menaikkan 25 bps dari 1 persen menjadi 1,25 persen. Demikian pula bank sentral Eropa (European Central Bank/ECB) juga menaikkan 25 bps menjadi 2,65 persen.
ECB meliputi 20 negara Eropa yang menggunakan mata uang euro seperti Perancis, Italia, Jerman dan Belanda. Inggris yang di luar ECB tetap menetapkan suku bunga acuan 3,75 persen. Angka itu lebih tinggi daripada suku bunga acuan ECB 2,65 persen.
Tetapi, BI mempertahankan suku bunga acuan 5,75 persen dan lebih memilih untuk menaikkan imbal hasil (yield) Sekuritas Rupiah Bank Indonesia (SRBI) lebih tinggi. Terhitung mulai 2023, SRBI menjadi salah satu alat moneter bagi BI untuk mengendalikan agar dolar AS lebih kerasan parkir di di pasar keuangan Indonesia.
Sebaliknya, SRBI juga dapat dimanfaatkan untuk mendorong likuiditas untuk mengucur ke sektor riil. Bagaimana caranya? Imbal hasil SRBI diturunkan sehingga “memaksa” bank untuk melepas sebagian SRBI untuk dikucurkan menjadi kredit.

Related News
Menimbang Gadai Saham JARR dan PGUN di Lingkaran Haji Isam
Membangun AI Tanpa Menguras Air
Kuliah PTN Gratis: Uji Nyali Pertama Menteri Keuangan?

Saham Gocap Jadi Rp1: Dongkrak Likuiditas atau Rekor Saham Sampah?
APBN Jumbo 2027 & Peta Sektor yang Berpotensi Menuai Buah Kebijakan
Haji Isam dan Ambisinya Jadi Konglomerat Terkaya RI