0.00%

Sentimen Positif CPO, Efisiensi Operasional Jadi Kartu As Saham AALI?
Author:
1. Independent Market Research Project 2. Digital Journalist Haluan Media Group 3. Opinion Writer EmitenNews…
 :
0


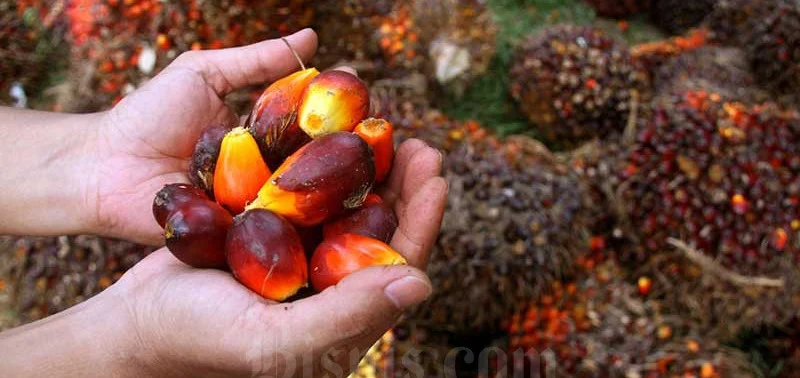
Sentimen Positif CPO, Efisiensi Operasional Jadi Kartu As Saham AALI? Dok. Bisnis.com
EmitenNews.com - Kinerja PT Astra Agro Lestari Tbk (AALI) pada paruh pertama tahun 2026 menunjukkan tren yang sangat positif dan terkelola dengan baik. Perusahaan perkebunan kelapa sawit ini tidak hanya berhasil mempertahankan pertumbuhan pendapatan, tetapi juga menunjukkan kepiawaian dalam mengendalikan beban operasional.
Hasilnya, profitabilitas dari pos atas hingga bawah terekam solid, memberikan gambaran fundamental yang kokoh bagi perusahaan di tengah dinamika industri komoditas.
Jurus Hemat yang Mendongkrak Keuntungan
Sepanjang enam bulan pertama 2026, pendapatan bersih AALI tumbuh secara stabil sebesar 5,62% menjadi Rp15,25 triliun dibandingkan periode yang sama tahun lalu yang sebesar Rp14,44 triliun. Kenaikan pada baris pendapatan ini diimbangi dengan efisiensi pada beban pokok pendapatan yang hanya naik 4,34% menjadi Rp12,72 triliun. Alhasil, laba kotor perusahaan mekar 12,53% menyentuh angka Rp2,52 triliun.
Kejutan utamanya terletak pada pencapaian laba tahun berjalan yang melompat tajam sebesar 56,91%, dari Rp727 miliar pada paruh pertama 2025 menjadi Rp1,14 triliun pada pertengahan 2026. Lonjakan laba ini sangat tertolong oleh keberhasilan manajemen dalam memangkas beban umum dan administrasi secara signifikan, dari sebelumnya Rp948,58 miliar turun menjadi Rp682,88 miliar.
Efisiensi ini bermuara pada perbaikan margin, di mana marjin laba kotor membaik menjadi 16,57% dan marjin laba bersih menebal ke level 7,47%.
Minyak Sawit Tetap Jadi Tulang Punggung, Pelanggan Publik Makin Dominan
Jika membedah isi kantong pendapatan perusahaan, produk minyak sawit mentah (CPO) beserta turunannya masih menjadi penyokong utama bisnis AALI. Segmen ini menyumbang porsi terbesar hingga 89,22% atau senilai Rp13,61 triliun, tumbuh konstan dibandingkan capaian tahun lalu sebesar Rp12,82 triliun.
Produk inti sawit dan turunannya menyusul dengan kontribusi 10,73% senilai Rp1,64 triliun, sementara lini produk lainnya hanya menyumbang porsi sangat kecil sebesar Rp7,4 miliar.
Dari sisi distribusi penjualan, terlihat ada pergeseran sehat pada profil pelanggan perusahaan. Ketergantungan AALI pada pembeli dari pihak berelasi menurun cukup jauh dari porsi 21% (Rp3,00 triliun) menjadi hanya 14% atau sebesar Rp2,15 triliun.

Related News
Prapenjualan Residensial Melandai, Pendapatan Berulang BSDE Tumbuh 19%
MRT Bakal Tembus BSD, Kartu Cuan Sakti Raksasa Properti Grup Sinar Mas

Bursa Era 1 Perak: GOTO Runtuh, Gocapers Pesta Pora Rajai Transaksi
Indonesia Tak Turun Kasta, PR Menanti Saat Vietnam Naik Kelas di FTSE
16 Saham Siap Bagi Dividen, Intip Siapa yang Kasih Yield Paling Jumbo!
Alfamart Tebar Dividen Rp14,5/Saham: Cek Yield & Rahasia Cuannya!