0.24%
 -0.20%

BSI (BRIS ) Laba Rp5,30 T, NFF 1,8%, Fee Based Rasio 23,07%
Author:
Selama 32 tahun berkarier di Koran Republika dan Republika.co.id. Mulai reporter ekonomi dan bursa sejak…
 :
0


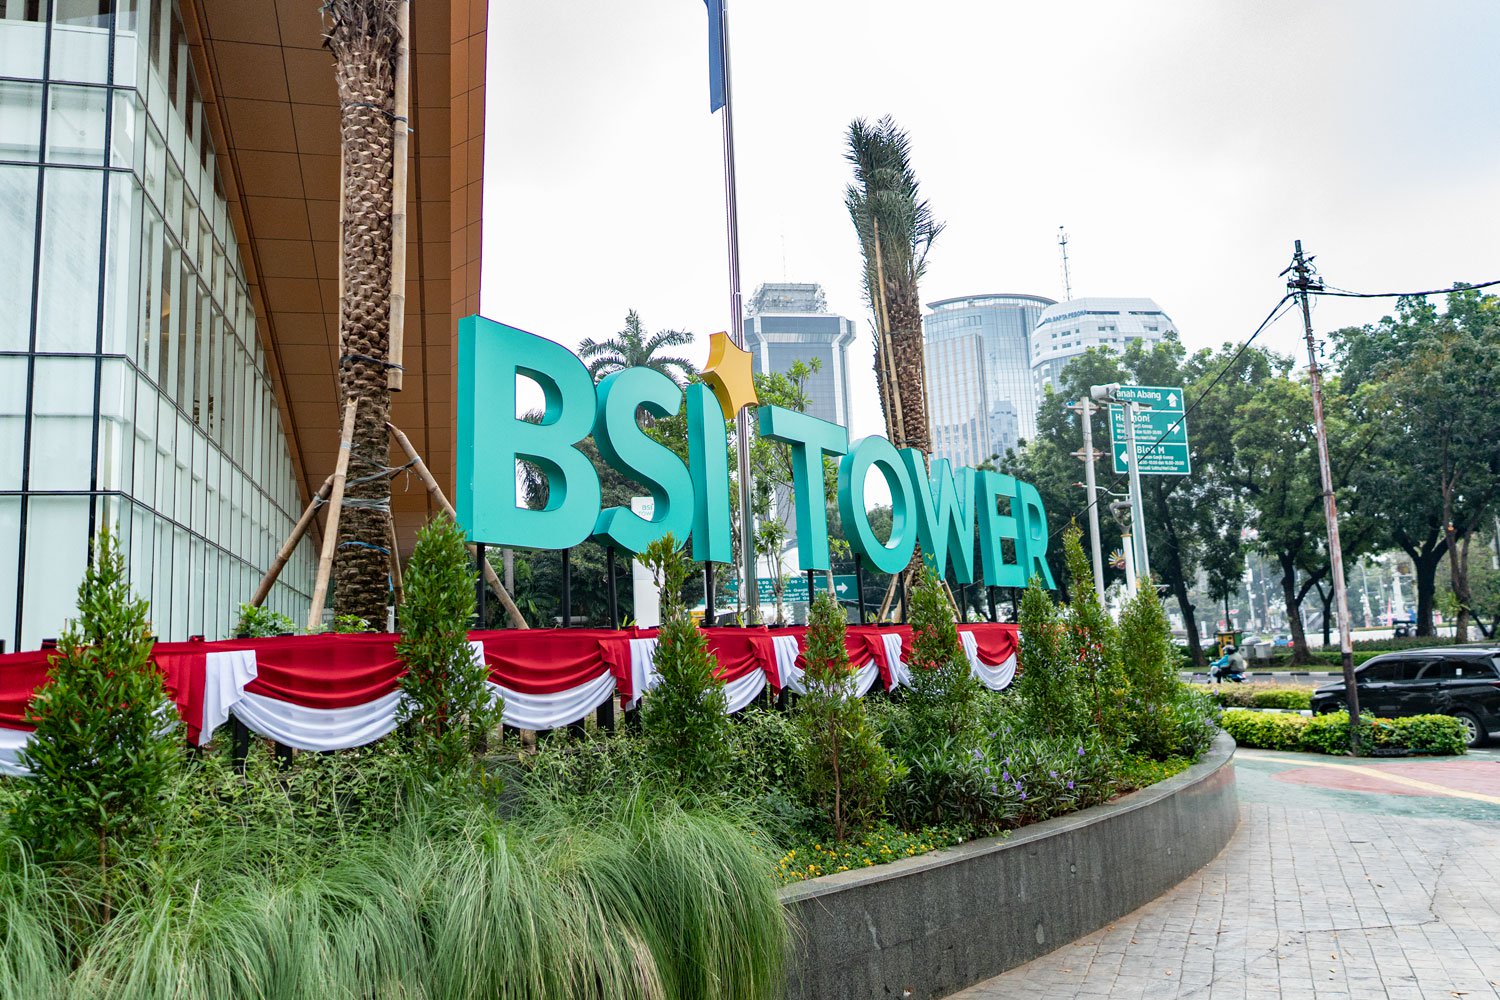
PT Bank Syariah Indonesia (Persero) Tbk (BSI) meraih laba sebesar Rp5,30 triliun hingga Agustus 2026. Foto: BSI
EmitenNews.com - PT Bank Syariah Indonesia (Persero) Tbk (BSI) membukukan laba sebesar Rp5,30 triliun hingga Agustus 2026. Angka ini tumbuh 10,07% secara tahunan (year on year/YoY).
Pertumbuhan laba emiten berkode BRIS tersebut ditopang ekspansi bisnis yang berkualitas, penguatan dana murah, akselerasi pembiayaan, serta semakin besarnya kontribusi bisnis emas dan fee based income.
Direktur Utama BSI Anggoro Eko Cahyo mengatakan, kinerja hingga Agustus menunjukkan transformasi bisnis BSI mulai menghasilkan pertumbuhan yang semakin seimbang, baik dari sisi funding, financing maupun non-financing income.
“Kami melihat fundamental BSI semakin kuat. Pertumbuhan laba dua digit berjalan beriringan dengan penguatan CASA, pertumbuhan pembiayaan yang lebih tinggi, penurunan cost of fund, serta akselerasi fee based income. Ini menunjukkan mesin pertumbuhan BSI semakin terdiversifikasi dan memiliki ruang untuk terus berkembang,” ujar Anggoro dalam keterangan yang dikutip Emitennews.com, dari laman resmi BSI, Senin (5/10/2026).
Kinerja tersebut menurut Anggoro memperlihatkan bahwa pertumbuhan BSI tidak hanya bertumpu pada ekspansi aset, tetapi juga pada penguatan struktur pendanaan dan peningkatan kualitas mesin bisnis.
Anggoro merinci dari sisi funding, Dana Pihak Ketiga (DPK) BSI tumbuh 17,71% yoy menjadi Rp389 triliun, dengan dana murah (CASA) mencapai Rp246 triliun. Penguatan CASA terutama ditopang pertumbuhan tabungan yang mencapai Rp171 triliun, memperkokoh struktur pendanaan sekaligus meningkatkan efisiensi biaya dana Perseroan.
Efisiensi tersebut, katanya, tercermin dari Cost of Fund (CoF) yang turun 37 bps dibanding posisi tahun lalu (YoY) menjadi 2,30%. Penurunan CoF memberikan ruang bagi BSI untuk menjaga daya saing pembiayaan sekaligus mempertahankan profitabilitas di tengah dinamika industri perbankan.
Di sisi intermediasi, menurutnya pembiayaan BSI justru tumbuh lebih agresif. Hingga Agustus 2026, total pembiayaan mencapai Rp344 triliun atau tumbuh 16,21% yoy, lebih tinggi dibandingkan pertumbuhan DPK.
Pertumbuhan ini menunjukkan kemampuan Perseroan mengoptimalkan likuiditas untuk mendorong ekspansi bisnis secara produktif, dengan tetap memperhatikan kualitas pembiayaan. “Meski tumbuh tinggi, pembiayaan BSI dilakukan dengan penjagaan kualitas yang baik ditandai dengan Non-performing financing (gross) 1,8%,” ucap Anggoro.
Momentum pertumbuhan juga datang dari bisnis berbasis fee ditandai pertumbuhan Fee based income (FBI) sebesar 36,27% menjadi Rp5,6 triliun, dengan peningkatan kontribusi terutama berasal dari bisnis treasury dan emas. Penguatan ini turut mendorong fee based ratio BSI menjadi 23,07%, mencerminkan semakin beragamnya sumber pendapatan Perseroan di luar bisnis pembiayaan.

Related News

IHSG Sesi I (5/10) Nyaris Sideways, Naik Tipis 0,03% ke 6.038
PSSI Tambah 6 Kapal Baru, Direktur Ungkap Tujuannya
Usai Lompat 8,33 Persen, Saham CRAB Kini Susuri Zona Merah
Dua Saham Ini Tergembok Akibat ARA Beruntun & Suspensi Khusus BEI
Divonis UMA, Saham Ini Justru Melesat ARA 4 Hari Berturut-Turut
Anjlok, Pengendali Emiten Ponakan Prabowo Lego Puluhan Juta Helai