0.56%
 -0.63%



Outlook BYAN Kena Pangkas Moody’s, Dari Stabil ke Negatif
Author:
Content Writer Radar Cirebon TV 2023, Reporter Legislatif DPRD Kota Cirebon 2023-2025.
 :
0


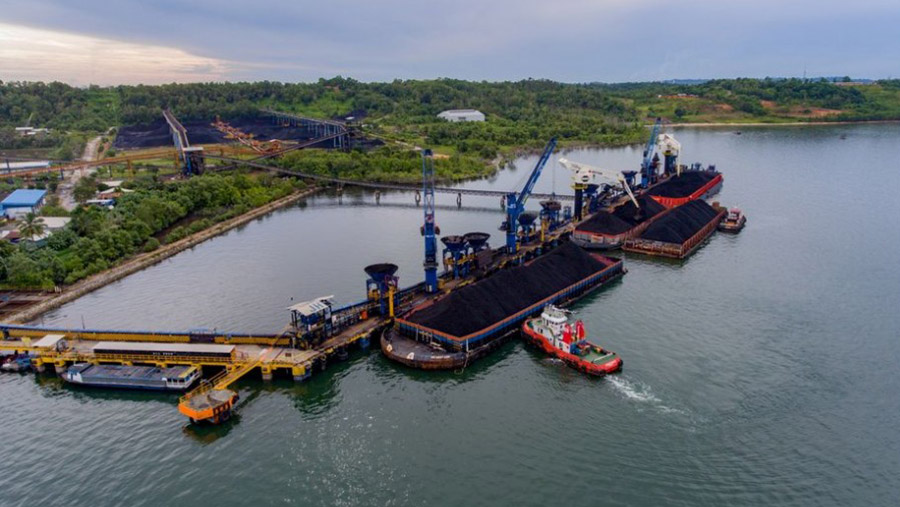
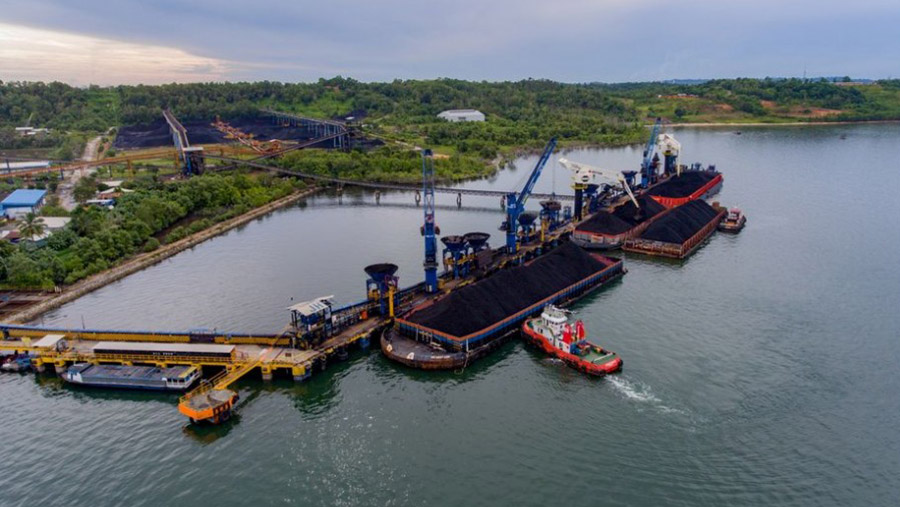
Aktivitas pengangkutan di pelabuhan batu bara Bayan Resources. Foto - Dok Bloomberg Technoz
EmitenNews.com - Lembaga pemeringkat Moody’s Ratings memangkas outlook PT Bayan Resources Tbk (BYAN) dari stabil menjadi negatif. Meski begitu, Moody’s masih mempertahankan peringkat Corporate Family Rating (CFR) emiten tambang batubara tersebut di level Ba1.
Asisten VP Moody’s Ratings, Anthony Prayugo mengatakan bahwa perubahan outlook menjadi negatif dipicu ketidakpastian regulasi terkait persetujuan kuota produksi tahunan dari pemerintah Indonesia. Sehingga memicu kondisi Bayan force majeure atas kewajiban pasokan batu bara pada 14 September 2026.
“Prospek negatif ini mencerminkan ketidakpastian regulasi terkait alokasi kuota produksi, yang menyebabkan Bayan menyatakan keadaan kahar (force majeure). Jika tidak segera diselesaikan, ketidakpastian ini dapat membatasi produksi dan membebani pendapatan," kata Anthony.
Tanpa kuota yang direvisi, produksi BYAN diperkirakan bakal anjlok menjadi sekitar 39 juta metrik ton (MT) pada tahun 2026 dari sekitar 68 juta MT pada tahun 2025.
Sekalipun kuota pada akhirnya ditingkatkan, ketidakpastian seputar proses persetujuan tahunan mengurangi visibilitas terhadap kemampuan BYAN untuk mengamankan alokasi produksi yang dibutuhkan untuk memperluas produksi menuju kapasitas penuhnya sekitar 80 juta MT dalam beberapa tahun mendatang.
“Jika permintaan perusahaan untuk revisi kuota tidak disetujui, kami memperkirakan EBITDA Bayan akan menurun menjadi sekitar $700 juta pada tahun 2026 dari sekitar $1,1 miliar pada tahun 2025, terutama karena volume penjualan yang jauh lebih rendah,” jelas Anthony.
Begitu pun jika produksi tetap berada di kisaran 39 juta MT pada tahun 2027, maka diperkirakan EBITDA akan terus ambles menjadi sekitar $400 juta-$500 juta, berdasarkan asumsi harga jual rata-rata kami sebesar $48/MT, yang berada di bawah harga realisasi yang diharapkan untuk tahun 2026.
Dalam skenario ini, pendapatan akan tetap jauh di bawah ekspektasi kami sebelumnya sekitar $1 miliar per tahun, yang mengasumsikan pertumbuhan produksi berkelanjutan menuju kapasitas produksi perusahaan sebesar 80 juta MT.
Terlepas dari tekanan-tekanan tersebut, metrik kredit BYAN masih cenderung kuat. Moody’s memperkirakan BYAN akan mendanai belanja modal untuk peningkatan kapasitas produksi dan perluasan infrastruktur.
Karena itu, Moody’s memperkirakan rasio utang/EBITDA yang disesuaikan oleh Moody’s akan tetap di bawah 0,5x selama dua tahun ke depan.

Related News
Ditetapkan UMA, Saham Ini Masih Melenggang Naik!
Sekar Bumi (SKBM) Ungkap Kronologi Kebakaran, Begini Ceritanya
Emiten Kayu IFII Tebar Dividen Interim Rp47 Miliar, Cair Oktober
IFII Jadwal Dividen Interim, Simak Lengkapnya
H Isam Datang, BYAN Auto Bebas Force Majeure?
Lorot Peringkat ADHI, ini Alasan Pefindo