 0.00%
Segmen Fiber Jadi Ujung Tombak Baru Bisnis TOWR, Ini Target Sahamnya
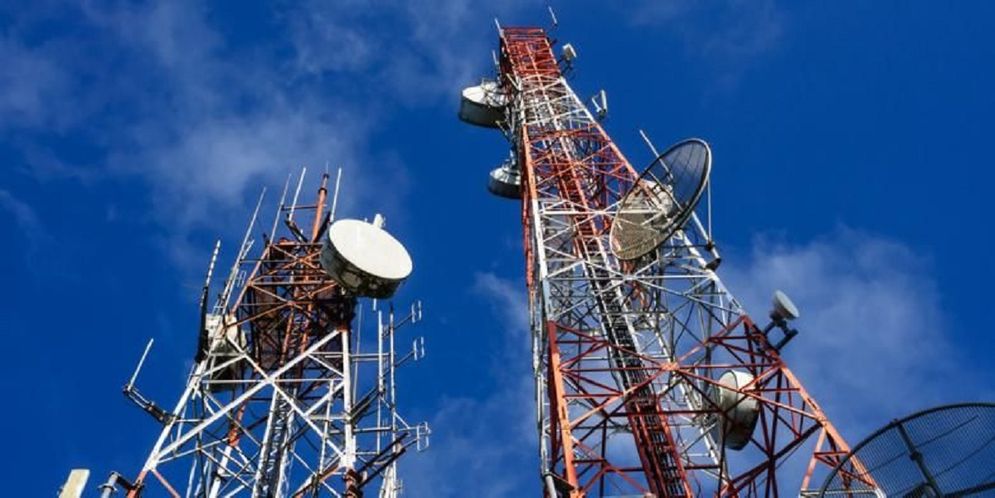
EmitenNews.com -Untuk periode hingga 30 September 2023, PT Sarana Menara Nusantara Tbk (TOWR) mencetak kenaikan pendapatan sebesar 7.6% YoY dan 1.1% QoQ menjadi Rp8,72 triliun.
EBITDA mengalami kenaikan +6.5% YoY dan +1.1% QoQ menjadi Rp7.42 triliun (9M22: IDR 6.97T, 2Q23 : IDR 2.47T & 3Q23 : IDR 2.50T).
Net profit di periode ini masih mengalami kontraksi akibat beban bunga, yaitu menurun menjadi IDR 2.42T di 9M23 (9M22: IDR 2.56T, -5.2% YoY dan 2Q23 : IDR 807B & 3Q23 : IDR 866B, +7.4% QoQ).
Leonardo Lijuwardi Analis dari Nh Korindo Sekuritas mengungkapkan, hal yang menarik saat ini untuk disimak dari TOWR adalah transisinya TOWR yang semula lebih berfokus dan dominan pada penyewaan menara, kini TOWR juga lebih berfokus mendiversifikasikan bisnisnya ke dalam bisnis fiber optik, baik itu FTTT (Fiber to The Tower) dan FTTH (Fiber to The Home).
Rekomendasi Buy dengan TP di level IDR 1,310 (+37.9% Upside). NHKSI Research mempertahankan rating Buy untuk TOWR namun dengan target harga lebih rendah yaitu IDR 1,310 dan potensi upside +37.9% yang mencerminkan FY2023 12.5x Forward EV/EBITDA.
Related News
Lindungi Masa Depan, Allianz Life Indonesia Sodorkan ini
BUMA Perkuat Kesiapan Kerja Generasi Muda melalui BUMA School
Tutup Perdagangan Oktober IHSG Turun ke 5.057, Market Cap Rp8.862 T
Pandu Sjahrir-Supra Sekuritas (SS) dan Paramita Bangun Sarana (PBSA)
Sesi I Tertekan, IHSG Terjun 1,29 Persen ke 5.032
Hana Bank Dorong Optimisme di Tengah Tantangan Ekonomi Global